今日は、難しかった第5問について。
近年、第3問が基本的で、
第5問が難問のことが続いていますね~。
この傾向はまだまだ続きそうな気もしてます。
ま、何があるか分かりませんから、
予断は持たないほうがいいですけどね。
連結財務諸表の総合問題
典型的な、連結財務諸表作成の総合問題でした。
損益計算書、貸借対照表、株主資本等変動計算書、
包括利益計算書と財務諸表が勢揃い。
出題パターンとしてはスタンダード。
「お、いつもの連結だな」
と思った人も多いのでは。
資本連結が激難
ところが。
資本連結が、劇的に難しいです。
まずは支配獲得時における子会社の退職給付引当金。
未認識の差異が生じていますので、
個別BSとの差額が時価評価差額として扱われます。
これは、第3問と少し連動している気もしますね。
しかも、その評価差額は、
未認識の差異ですから、その後毎年費用処理されていきます。
そうです。
評価差額の実現です。
減価償却による評価差額の実現と同じイメージですね。
これに気づけたかどうかで、
資本連結部分の点数がとれたかどうか、
差がつくでしょう。
気づいて、のれんが正しく算定できた人は、
アドバンテージだと思って良いでしょうね。
難しいですからできていなくても気にしない。
★
そして一番難しいのが、
問題1の文章で一部問われている論点です。
P社が子会社S社株式を、
持分法適用会社のT社へ売却し、
対価としてT社株式を発行してもらい、
その結果としてT社が子会社になるという、
これまた極めて難解な論点です。
まず状況把握するのに一苦労。
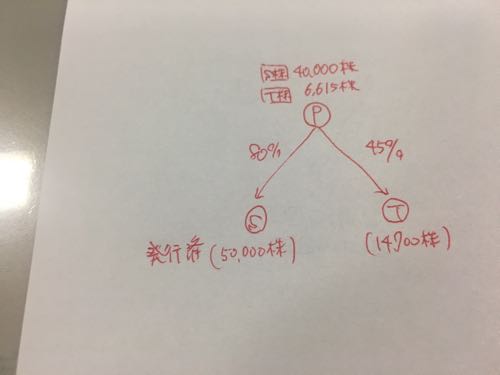
複雑な資本関係のときには、必ず図を書きましょう。
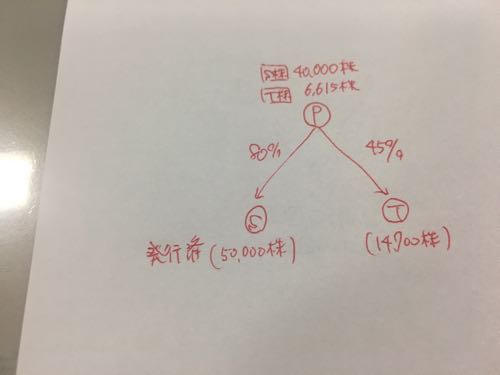 もともとはこうです。
S社は子会社、T社は持分法適用会社です。
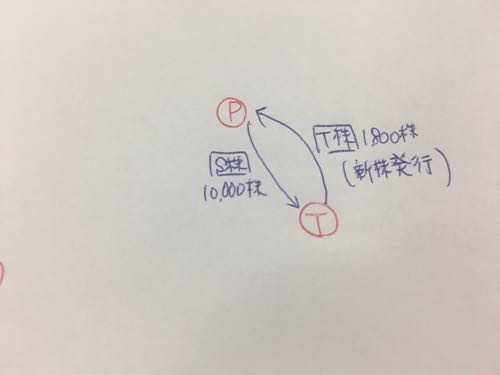 こういう取引が行われています。
S株10,000株をT社へ譲渡しつつ、
対価としてT株を発行してもらっています。
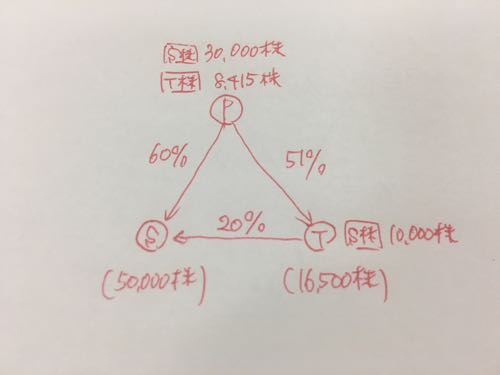 その結果、P社のT社に対する持分比率が51%になりました。
持分法から連結への移行です。
さらに、T社がS社株式の20%を持つことになりますので、
間接所有のような形にもなっているのです。
P社からみたS社に対する実質の持分比率は、
自分が直接持っている60%に加えて、
T社への持分比率51%×20%=10.2%も含まれます(合計70.2%)。
実質的には、80%→70.2%への減少ということです。
この辺がつかめれば、問題1の穴埋めはできたはずです。
問題1は完答したいですね~。
ま、把握できたところで、
実際の会計処理は非常に難しいのですが。。。
なので、問題3での当該処理が絡む箇所は、
ほぼ捨てで構いません。
S社に評価換算差額等もあるし退職もあるしで、
難しいことこの上ないです。
段階取得に係る差益くらいは、出せたかもしれませんけどね。
成果連結は易しい
一方、成果連結は、
めちゃくちゃ簡単。
合算の有無のみで解答できる箇所もあります。
アイエキケコスチネ
あたりは、死にものぐるいで取りたい。
これで26箇所中、9箇所。3割~4割。
問題1をなんとか埋められるだけ埋めて、
問題2は関連会社株式⑧だけでも埋められれば、
素点で4割に達するか達しないかくらいは取れそうです。
まぁ、実際には凡ミス等もあるでしょうから、
3割が偏差値50ラインでしょうかねぇ。
資本金や、剰余金の配当にも、
配点来ていましたね。
P社の金額を写すだけ!!
これは来年以降の受験生にも朗報です。
たぶん、合算した数値を書いている人、
ちょっとはいると思うんだよな~。
補習所の合宿の問題で、足してる人いましたからねw

第5問では、基礎的な箇所を見極めて、
そこを焦らず得点することです!
大変難しい問題でございました。
お疲れ様でした。
★★★★★★★★★★
【編集後記】
今日はたまったことを片付けます。
【月間300kmプロジェクト】
94.8km/300km(トータル)